



Пробиена психолошката граница на цената на гасот во Европа
- Како геополитичките тензии, полупразните складишта и синџирот на набавки ја вратија берзанската цена на гасот над 1.000 долари за илјада кубни метри, за првпат по декември 2022 година?
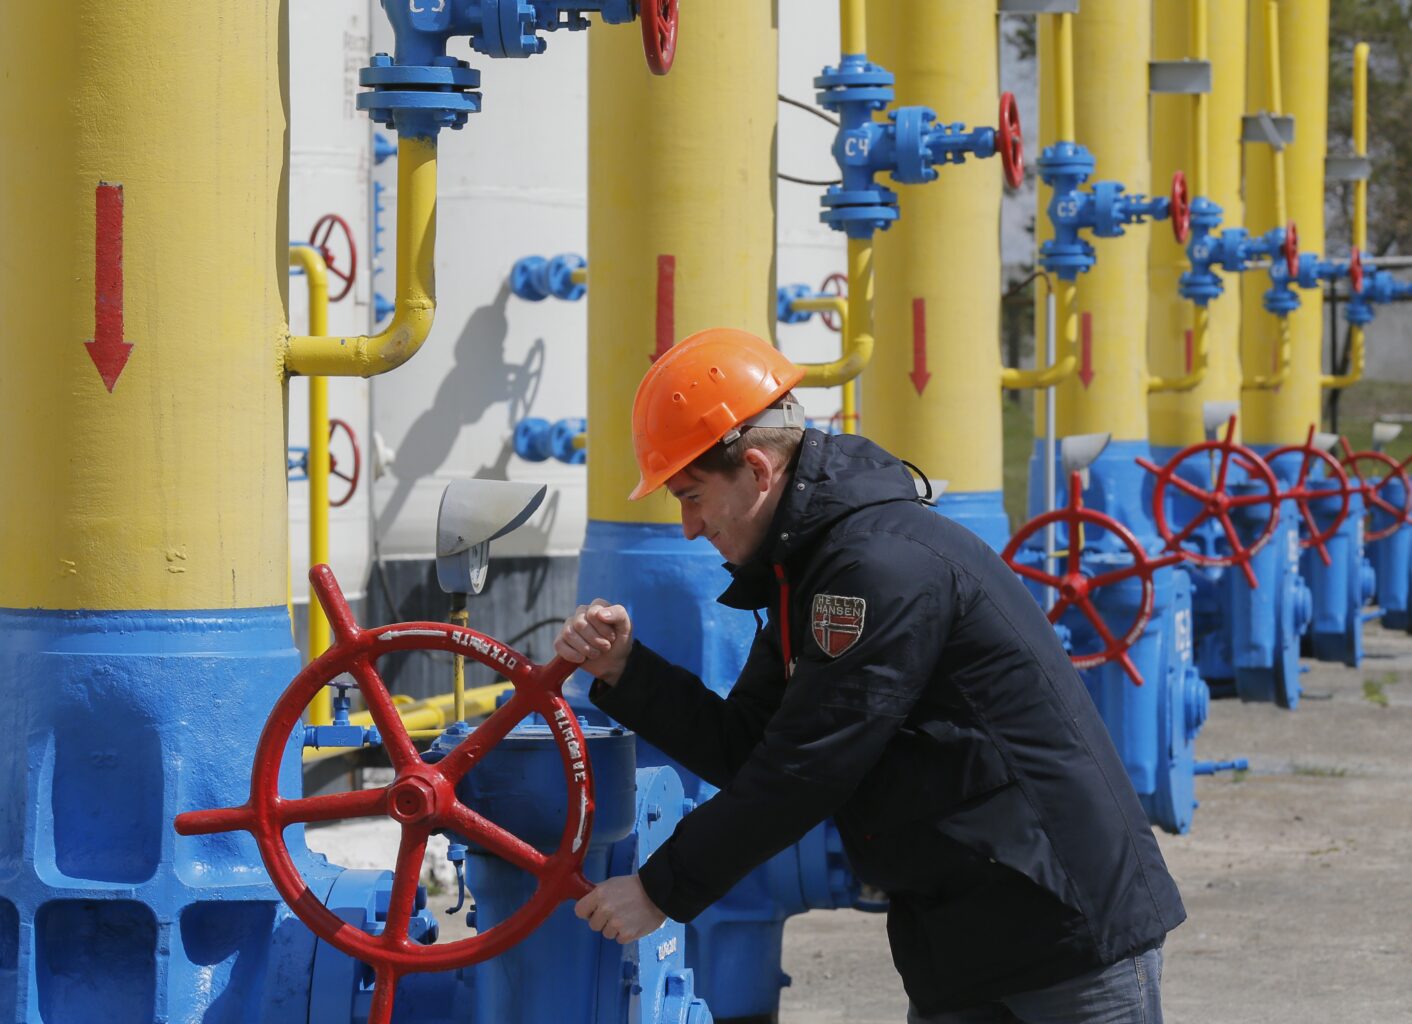
Европскиот пазар на енергенти се соочува со ново грозничаво зголемување на цените, кое повторно ја отвора дебата за енергетската одржливост, индустриската конкурентност и за структурните грешки на Стариот Континент – Европа, во управувањето со енергетската транзиција.
Со пробивањето на психолошката граница од 1.000 долари за илјада кубни метри на холандскиот гасен јазол ТТФ (TTF), берзанските индикатори испратија гласна тревога до стопанствата низ Европа. Ова ниво, последен пат видено во декември 2022 година во екот на најинтензивната фаза од европската криза, потсетува дека европската енергетска сигурност останува и натаму многу кршлива и крајно ранлива на надворешни влијанија и геополитички превирања.
Зошто цената експлодира во 2026 година?
Анализата на движењата во текот на изминатите месеци покажува дека трендот не е случаен, туку е резултат на акумулирани системски притисоци. Додека глобалните пазари се соочуваат со нестабилност предизвикана од конфликтите на Блискиот Исток, Европа се наоѓа во „енергетски сендвич“. Имено, од една страна стои потребата за целосно и навремено пополнување на подземните складишта пред зимската сезона, а од друга страна се ограничените алтернативни правци за стабилно снабдување.
Загрижувачки е фактот што европската индустрија плаќа и до дванаесет пати повисоки цени за гас во споредба со пазарот во САД.
Оваа огромна диспаритетност во трошоците директно ја разгорува деиндустријализацијата во клучните европски економии, каде што енергетски интензивните гранки (како хемиската индустрија, металургијата и производствените капацитети) работат на самиот раб на профитабилноста, со веќе загрозени стотици илјади работни места.
Одбивањето на директниот увоз на руски енергенти создаде парадоксална ситуација во која европските економии, наместо независност, постигнаа индиректна зависност преку посредници, плаќајќи значително повисоки премии за истите суровини.
Хронологија на берзанските движења (ТТФ-индекс)
• Февруари–март 2026: Ескалацијата на Блискиот Исток предизвикува скок на просечните цени во март за близу 60 отсто, пробивајќи ја границата од 600 долари за илјада кубни метри.
• Јули 2026: Месечен раст од 20 отсто. Просечната цена се стабилизира на ниво од околу 637,5 долари, со првични сигнали за летни притисоци врз складирањето.
• Август 2026: Забрзано зголемување од 17 отсто. Просечната цена достигнува 745,4 долари, при што во текот на месецот берзанската вредност ја надминува границата од 800 долари.
• Почеток на септември 2026: Динамиката се интензивира; цената го пробива прагот од 900 долари, навестувајќи тешка зимска сезона поради проблематичното полнење на капацитетите.
• 14 септември 2026: Историски пресврт, со дневен раст од пет отсто, цената на холандскиот гасен јазол ТТФ официјално ја пробива психолошката граница од 1.000 долари, враќајќи ги сеќавањата на кризата од 2022 година.
Економски перспективи
Со оглед на тоа што аналитичарите предупредуваат дека со приближувањето на подлабоката зимска сезона цените би можеле да се искачат дури до 1.200 долари за илјада кубни метри, европските политичари и стопанственици се соочуваат со екстремно тешки избори. Дали европскиот модел на зелена транзиција ќе издржи вакви ценовни удари или е неопходна итна ревизија на енергетската политика и прагматично преиспитување на каналите за снабдување, останува клучното прашање што ја дефинира иднината на европската енергетика, а со тоа и стопанството и економијата. Е.Р.
Нафтените деривати поскапуваат побрзо од нафтата
- Нафтениот пазар повторно испраќа сигнал дека најголемиот ризик за потрошувачите и економиите можеби не се крие само во цената на суровата нафта. Напротив, сè појасно се отвора еден посложен проблем, а тоа е дека нафтените деривати поскапуваат побрзо од самата суровина од која се произведуваат
Трендот што нафтените деривати поскапуваат побрзо од самата суровина од која се произведуваат е особено важен бидејќи дизелот, бензинот и керозинот се директно поврзани со секојдневните трошоци на економијата, од транспортот и логистиката, земјоделството, преку производството, па сѐ до греењето. Кога расте цената на суровата нафта, поскапува еден клучен производствен влез (инпут). Но кога истовремено се зголемува и разликата меѓу цената на суровината и цената на готовите горива, притисокот станува двоен. Токму тука треба да се бара значењето на таканаречениот дизел-крек, односно разликата меѓу цената на суровата нафта и цената на дизелот. Колку е поголема оваа разлика, толку е поголема вредноста што пазарот ја припишува на ограничениот капацитет за преработка. Во сегашните услови, проблемот не е само колку чини барелот нафта туку колку гориво може да се произведе од тој барел.
Суштинската промена на пазарната слика
Доколку рафинериите немаат доволен капацитет или работат со ограничени количества, растот на цената на суровата нафта автоматски не значи дека ќе има и доволно готови горива. Напротив, можно е токму рафинираните производи да станат „тесното грло на целиот систем“. Во таква ситуација, дизелот и бензинот можат да поскапат многу побрзо од суровата нафта, создавајќи дополнителен инфлаторен удар врз економијата.
– Американскиот пазар е еден од најилустративните примери за ваквата состојба. Рафинериската маржа за производство на дизел достигна историски високи нивоа, што покажува дека пазарот не се соочува едноставно со поскапа суровина туку со ограничена понуда на готов производ. Истовремено, зголемениот американски извоз на дизел ги намалува домашните резерви и создава дополнителна чувствителност на пазарот во пресрет на есента и грејната сезона. Оттука, сегашниот раст на цените треба да се чита како комбинација од три фактори: поскапа сурова нафта, ограничен рафинериски капацитет и зголемен геополитички ризик – велат наши соговорници, универзитетски професори од областа на енергетиката.
Тие ги нагласуваат и нарушувањата на транспортот на нафта и деривати како фактор што може да ја промени рамнотежата меѓу понудата и побарувачката.
– Да не заборавиме и на третиот фактор што е особено непредвидлив. Секое нарушување на транспортот на нафта и деривати преку стратешки точки, особено Ормускиот Теснец, може за кратко време да ја промени рамнотежата меѓу понудата и побарувачката. Во таков амбиент, пазарот не ја цени само моменталната достапност на нафтата туку и ризикот дека таа достапност може да биде нарушена утре. Воените случувања и нарушувањата во снабдувачките синџири дополнително ја зголемуваат премијата за ризик. Затоа, прогнозите за можен раст на барелот кон 120 долари не треба да се набљудуваат изолирано. Многу е позначајно прашањето што ќе се случува со цената на дериватите ако суровата нафта продолжи да расте во услови на ограничена преработка – истакнуваат нашите соговорници, додавајќи дека „доколку рафинерискиот капацитет остане тесно грло, растот на цената на бензинот и особено на дизелот може да биде непропорционално поголем од растот на самата нафта“.
Цената на нафтата останува ажен индикатор, но повеќе не е доволна сама по себе
Тоа би значело дека нафтениот шок повеќе не се пренесува линеарно низ економијата. Еден поскап барел може да произведе значително поголем трошок на крајот од синџирот кај транспортните компании, земјоделците, индустријата и, конечно, кај потрошувачите. И токму затоа сегашниот тренд е предупредување за економските политики. Цената на нафтата останува важен индикатор, но повеќе не е доволна сама по себе. За да се разбере вистинскиот инфлаторен ризик, мора да се следат и цените на дериватите, рафинериските маржи, состојбата со резервите и расположливиот капацитет за преработка. Нафтата можеби е почетната точка на ценовниот шок, но дизелот и бензинот се местото каде што тој шок станува реален трошок за економијата.
– Доколку продолжи сценариото во кое горивата поскапуваат побрзо од суровата нафта, тогаш прашањето веќе нема да биде само колку ќе чини барелот. Прашањето ќе биде колку ќе чини да се придвижи целата глобална економија – предупредуваат професорите по енергетика, на крајот на брифингот во врска со новозабележаниот феномен на енергетските пазари во врска со фактот што нафтените деривати поскапуваат побрзо од самата суровина од која се произведуваат. Е.Р.