



БАНКАРСКИТЕ ПРОВИЗИИ ВО ФОКУСОТ НА ЈАВНОСТА
- Банкарскиот сектор во првите девет месеци од 2026 година остварил нето-добивка од 224,4 милиони евра, а приходите од провизии и надоместоци продолжуваат да растат. Додека Народната банка ја отвора можноста за законски механизми за ограничување на банкарските трошоци, граѓаните и компаниите и натаму плаќаат за голем дел од услугите што станаа составен дел од секојдневното финансиско работење
Банкарскиот сектор продолжува да остварува високи добивки, а провизиите и надоместоците остануваат еден од неговите најстабилни извори на приходи. Најновите податоци на Народната банка покажуваат дека домашните банки во првите девет месеци од 2026 година оствариле нето-добивка од 224,4 милиони евра. Во истиот период, приходите од провизии и надоместоци достигнале 154 милиони евра, додека нето-приходите по оваа основа се зголемиле за 10,3 проценти во споредба со истиот период минатата година. Иако профитабилноста е нешто пониска во однос на рекордната 2025 година, пред сè поради зголемените расходи за депозити, вработени и оперативно работење, трендот кај провизиите е поинаков. По одбивањето на исплатените надоместоци, банките за девет месеци задржале повеќе од 5,85 милијарди денари, односно околу 95 милиони евра нето-приходи. Овие бројки повторно го отвораат прашањето за односот меѓу профитабилноста на банкарскиот сектор и трошоците што ги поднесуваат неговите корисници.
Профитот концентриран кај најголемите банки
Распределбата на добивката покажува дека најголем дел од финансиските резултати и понатаму е концентриран кај големите банки. Тие оствариле нето-добивка од 12,9 милијарди денари, што претставува околу 94 проценти од вкупниот профит на банкарскиот сектор. Кај нив се концентрирани и речиси 85 проценти од вкупните нето-приходи од провизии. Оваа концентрација е важна и за пошироката дебата за банкарските трошоци, бидејќи токму најголемите институции имаат најзначајно учество на пазарот и најголем број корисници на платежни услуги. Споредбата со претходната година дополнително ја потврдува важноста на овој извор на заработка. Банкарскиот сектор ја заврши 2025 година со речиси 304 милиони евра добивка. Од наплатените провизии и надоместоци, кои надминале 196 милиони евра, како нето-приходи останале повеќе од 118 милиони евра.
Народната банка отвора прашање за законски ограничувања
Висината на банкарските надоместоци не е нова тема во јавноста. Гувернерот на Народната банка, Трајко Славески, во повеќе наврати укажуваше на потребата банките да ја преиспитаат својата политика за наплата на провизии, особено во делот на платежните услуги што ги користат граѓаните и компаниите. Последните најави од централната банка ја проширија дебатата и кон можни законски измени со кои би се воспоставиле механизми за ограничување на одредени банкарски надоместоци и поголема заштита на корисниците. Славески уште во јуни посочи дека Народната банка во актуелната законска рамка нема директна надлежност да ги регулира провизиите што ги утврдуваат банките. Сепак, според него, актуелните состојби наметнуваат потреба да се разгледа можноста за дополнување на законодавството, по примерот на европските земји во кои постојат различни модели за ограничување на банкарските трошоци. Повод за реакцијата беа најавите на дел од банките за зголемување на надоместоците за платежни услуги. Особено проблематични, според оцените на гувернерот, се двоцифрените процентуални зголемувања за кои, како што посочи, во тој момент немало соодветни економски оправдувања.
Трансакциската сметка – услуга без која речиси не може да се функционира
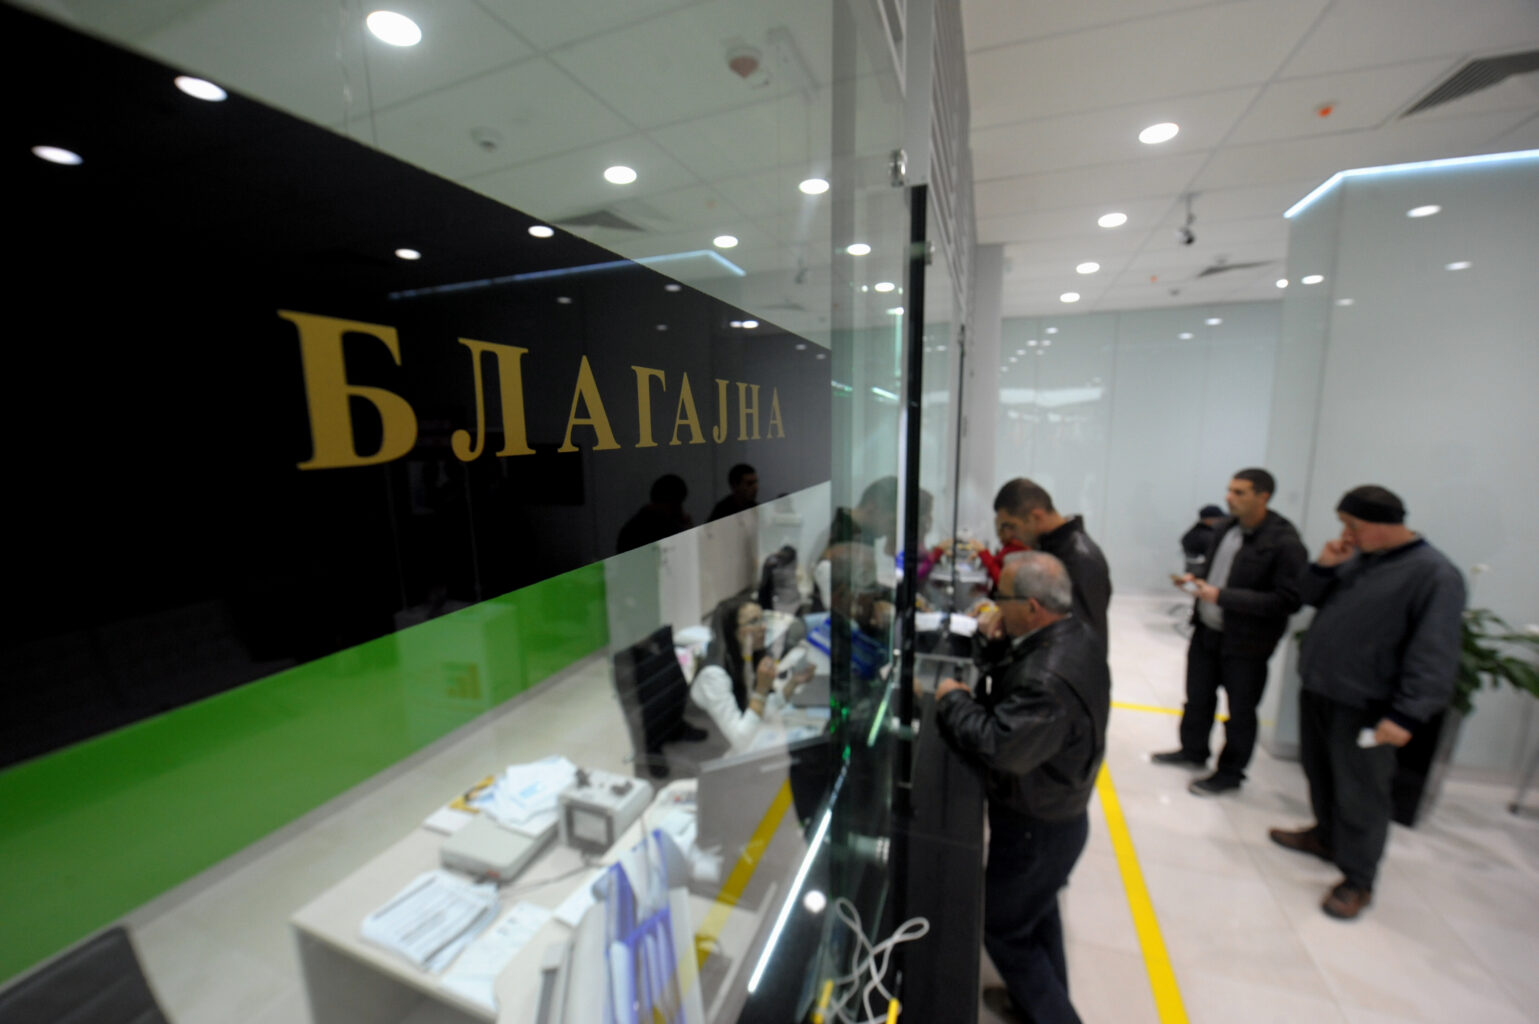
За граѓаните, банкарските провизии не се прашање на избор во иста мера како другите потрошувачки трошоци. Примањето плата, пензија и други редовни приходи, плаќањето сметки и извршувањето секојдневни финансиски обврски во најголем број случаи се поврзани со користење трансакциска сметка. За издвојување е анализата на Банкарство.мк, која опфати 12 банки во земјава, месечниот надоместок за одржување стандардна трансакциска сметка се движи од 30 до 90 денари. На годишно ниво, тоа претставува трошок од 360 до 1.080 денари, и тоа само за водење на сметката. Дополнителните услуги ја зголемуваат вкупната сума. Граѓаните плаќаат членарини за дебитни и кредитни картички, надоместоци за електронско и мобилно банкарство, провизии за домашни и меѓународни трансакции, како и за користење банкомати на други банки. Разликите меѓу банките се забележуваат и кај дигиталните услуги. Додека дел од нив нудат бесплатно електронско банкарство, други наплаќаат месечни надоместоци од 15 до 80 денари. Кај меѓународните плаќања, пак, провизиите можат да достигнат и неколку стотици денари по трансакција, зависно од видот на услугата и тарифникот на банката.
Основната платежна сметка како законска заштита
Сепак, постои и законски механизам за намалување на финансискиот товар за одредени категории граѓани. Законот за платежни услуги и платни системи предвидува можност за користење платежна сметка со основни функции под регулирани услови, вклучително и без надоместок за граѓаните што ги исполнуваат пропишаните критериуми. Оваа можност претставува важен инструмент за финансиска инклузија, но не го решава поширокото прашање за висината на трошоците што ги плаќаат другите корисници на банкарски услуги. Во земјава функционираат 13 банки, а нивните тарифници и понатаму се разликуваат во зависност од видот на услугата и деловната политика на секоја институција. Оттука, за граѓаните станува сè поважно да имаат јасни информации за вкупните трошоци, можност за споредба и реален избор меѓу различните понуди.
Дигитализацијата и трошоците
Дополнителна димензија на дебатата е сè поголемото користење на електронското и мобилното банкарство. Банките вложуваат значителни средства во информациски системи, технолошка инфраструктура, сајбер-безбедност и усогласување со регулативните стандарди. Овие инвестиции се дел од објаснувањето зошто финансиските институции сметаат дека одредени надоместоци се неопходни за одржување и унапредување на услугите. Од друга страна, корисниците имаат основа да очекуваат дека дигитализацијата, која овозможува побрзо и поедноставно извршување на трансакциите без непосредно ангажирање на шалтерски персонал, ќе донесе и намалување на дел од трошоците.
Потребен е баланс меѓу пазарната слобода и заштитата на корисниците
Дебатата за банкарските провизии беше актуелна и во 2025 година, кога Славески ги повика банките да намалат или да укинат дел од надоместоците за граѓаните и компаниите. Меѓу предлозите тогаш беа намалување на трошоците за одржување сметки, укинување на одредени провизии за електронско и мобилно банкарство, пониски надоместоци за интерни и меѓубанкарски плаќања, како и за подигање готовина од банкомати. За потсетување, министерката за финансии Гордана Димитриеска-Кочоска тогаш посочи дека банкарските надоместоци не се предмет на законско регулирање во постојната рамка. И покрај јавните реакции, повиците и институционалните дискусии, најновите финансиски резултати покажуваат дека приходите од провизии продолжуваат да растат. Затоа, прашањето веќе не е само колку заработуваат банките туку и каков дел од трошоците за нивното работење треба да сносат корисниците. Регулирањето на надоместоците не значи автоматски ограничување на деловната слобода на банките. Но, исто така, пазарната слобода не треба да биде пречка за транспарентност, фер конкуренција и заштита на клиентите, особено кога станува збор за услуги без кои современиот граѓанин тешко може да функционира. Во таа смисла, пред институциите стои предизвикот да најдат одржлив модел што ќе ги земе предвид и реалните трошоци на банките и финансиските можности на граѓаните. Е.Р.